Μοιράσου
86% των εργαζομένων στην Ελλάδα δεν μπορούν να αποταμιεύσουν παρά την ανάπτυξη
03/08/2026
4 λεπτά
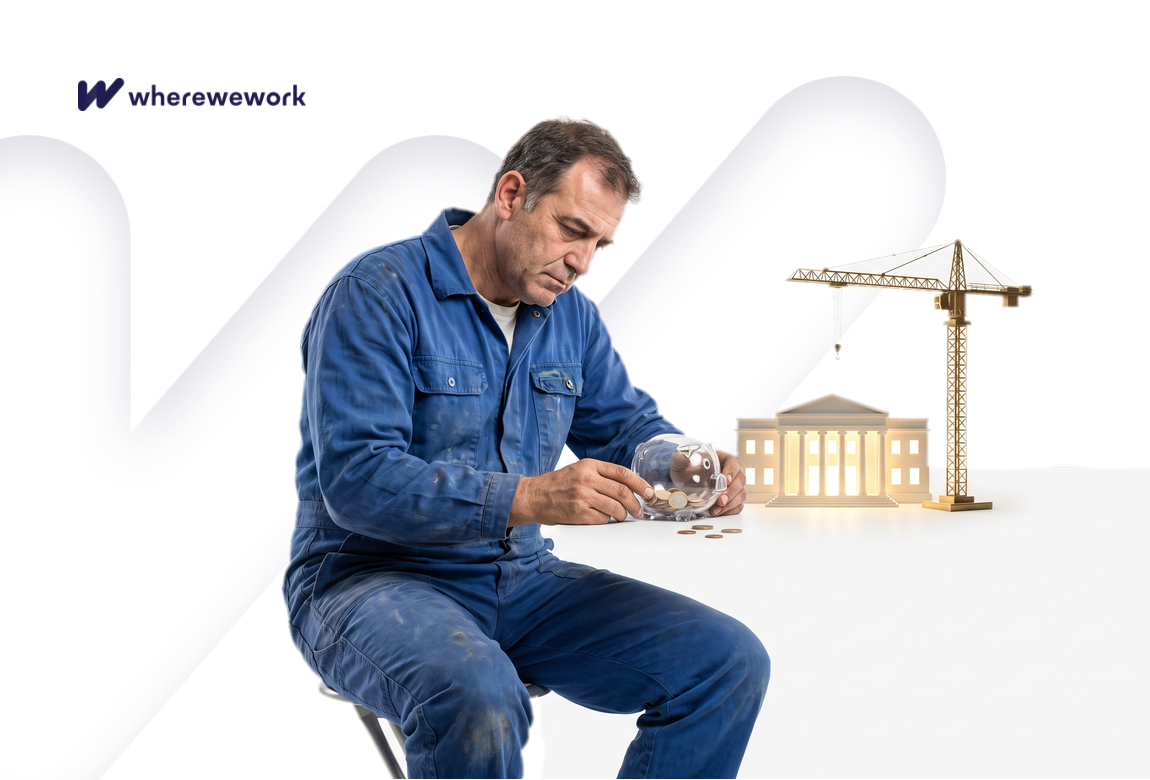
Αν διαβάζεις τους οικονομικούς τίτλους, η Ελλάδα πάει καλά. Αν κοιτάς το υπόλοιπο του λογαριασμού σου στο τέλος του μήνα, η εικόνα είναι τελείως διαφορετική. Σύμφωνα με έρευνα του ΙΟΒΕ Ιουνίου 2026, το 86% των ελληνικών νοικοκυριών δεν καταφέρνει να αποταμιεύσει τίποτα. Και σύμφωνα με το Ταμείο Εγγύησης Καταθέσεων και Επενδύσεων (ΤΕΚΕ), το 71% των τραπεζικών λογαριασμών στη χώρα έχει υπόλοιπο κάτω από €1.000.
Αν ανήκεις σε αυτούς τους εργαζόμενους, αυτό δεν είναι προσωπική αποτυχία. Είναι ένα δομικό χάσμα ανάμεσα σε αυτό που παράγει η οικονομία και σε αυτό που καταλήγει στον μισθό σου. Η κατανόηση αυτού του χάσματος αλλάζει τον τρόπο που προσεγγίζεις την επόμενη διαπραγμάτευση μισθού, την επόμενη αλλαγή δουλειάς, και τον τρόπο που σχεδιάζεις τους επόμενους έξι μήνες.
Τα νούμερα πίσω από την πίεση
Το στοιχείο του ΙΟΒΕ είναι αυτό που ακουμπά πιο κοντά στην καθημερινή ζωή. Στην έρευνα καταναλωτών Ιουνίου 2026, ο ΙΟΒΕ ανέφερε ότι το 86% των ελληνικών νοικοκυριών δήλωσε πως δεν μπορεί να βάλει χρήματα στην άκρη. Ο δείκτης πρόθεσης αποταμίευσης για τους επόμενους 12 μήνες διαμορφώθηκε στο -68,3 τον Ιούνιο, μικρή βελτίωση από το -71,0 του Μαΐου, αλλά παραμένει βαθιά σε αρνητικό έδαφος.
Για σύγκριση, ο αντίστοιχος δείκτης ήταν +8,4 στην ΕΕ και +7,7 στην Ευρωζώνη. Τα ελληνικά νοικοκυριά δεν βρίσκονται απλώς κάτω από τον ευρωπαϊκό μέσο όρο, βρίσκονται στην απέναντι πλευρά της γραμμής. Η ΕΛΣΤΑΤ επιβεβαιώνει αυτό με ένα ψυχρό νούμερο: το ποσοστό αποταμίευσης νοικοκυριών ήταν -3,3% στο α' τρίμηνο του 2026. Συνολικά, τα ελληνικά νοικοκυριά ξοδεύουν ελαφρώς περισσότερα από όσα κερδίζουν.
Τι δείχνουν οι τραπεζικοί λογαριασμοί
Η έκθεση καταθέσεων 2025 του ΤΕΚΕ είναι το σημείο όπου η ιστορία των μισθών γίνεται πιο ξεκάθαρη. Αν ταξινομήσεις όλους τους τραπεζικούς λογαριασμούς στην Ελλάδα βάσει υπολοίπου, η εικόνα είναι εξαιρετικά ανισόρροπη:
- Το 70,6% των καταθετών έχει από €0 έως €1.000 και μαζί αντιπροσωπεύουν μόλις το 1,2% του συνόλου των καταθέσεων.
- Το 13% έχει από €1.001 έως €5.000, ελέγχοντας το 4,7% του συνόλου των αποταμιεύσεων.
- Το 14% έχει από €5.001 έως €50.000, ελέγχοντας το 33,4% των καταθέσεων.
- Το 1,5% έχει από €50.001 έως €100.000, ελέγχοντας το 15% των καταθέσεων.
- Το 0,9% έχει περισσότερα από €100.000, και αυτή η μικρή ομάδα ελέγχει το 45,7% του συνόλου των καταθέσεων στη χώρα (από 0,8% και 42% το προηγούμενο έτος).
Διάβασέ το ξανά: λιγότεροι από ένας στους εκατό λογαριασμούς κατέχει σχεδόν τη μισή ρευστότητα που βρίσκεται στις ελληνικές τράπεζες. Εν τω μεταξύ, επτά στους δέκα λογαριασμούς αποτελούν χρηματοοικονομικά αποθέματα που ένας απρόσμενος λογαριασμός μπορεί να εξαλείψει.
Γιατί η ανάπτυξη δεν φαίνεται στον μισθό σου
Η ελληνική οικονομία καταγράφει σταθερή ανάπτυξη από το 2017. Ωστόσο, το ποσοστό αποταμίευσης νοικοκυριών είναι αρνητικό και η πλειονότητα των εργαζομένων έχει στην τράπεζα λιγότερα από ένα ενοίκιο. Αυτό το χάσμα έχει ένα όνομα στην οικονομία της εργασίας: οι ονομαστικοί μισθοί μπορεί να αυξάνονται, αλλά οι πραγματικοί μισθοί, οι τιμές και το κόστος νοικοκυριού κινούνται με τρόπο που αφήνει τους περισσότερους εργαζόμενους με λιγότερη ανάσα από ό,τι δείχνει το διάγραμμα του ΑΕΠ.
Για σένα ως εργαζόμενο ή υποψήφιο, το πρακτικό συμπέρασμα είναι αυτό: μην εμπιστεύεσαι την μακροοικονομική αφήγηση για να διαπραγματευθεί εκ μέρους σου. Μια χώρα που αναπτύσσεται δεν είναι αυτόματα μια χώρα όπου ο μισθός σου κρατά τον ρυθμό με το ενοίκιό σου, τα ψώνια σου ή τον λογαριασμό ρεύματος.
Τι να κάνεις πριν υπογράψεις ή ανανεώσεις σύμβαση
Αν το 86% των νοικοκυριών δεν μπορεί να αποταμιεύσει, η προσφορά που βρίσκεται στο τραπέζι πρέπει να κρίνεται με βάση το πραγματικό κόστος ζωής, όχι απλώς σε σύγκριση με το τελευταίο μισθοδοτικό σου σημείωμα. Μερικές συγκεκριμένες κινήσεις:
- Έλεγξε την αγοραία αξία, όχι την τιμή της εταιρείας. Πριν αποδεχτείς έναν αριθμό, ψάξε τι πληρώνεται ο ίδιος ρόλος αλλού στην Ελλάδα, στην πόλη σου, στο επίπεδό σου. Ένας υπολογιστής μισθών σου δίνει ένα εύρος· ένα εύρος σου δίνει ένα κατώφλι από το οποίο να διαπραγματευτείς.
- Ρώτα για το πλήρες πακέτο. Κουπόνια γεύματος, ιδιωτική ασφάλεια υγείας, επίδομα μετακίνησης, δώρα εορτών, bonus, και τι συνδέεται με ποιες προϋποθέσεις. Δύο προσφορές με ίδιο μικτό μισθό μπορεί να αφήνουν πολύ διαφορετικά ποσά στον λογαριασμό σου στο τέλος του χρόνου.
- Υπολόγισε το αποθεματικό. Πάρε τον καθαρό μισθό, αφαίρεσε τα σταθερά έξοδα (ενοίκιο, κοινόχρηστα, μετακίνηση, τρόφιμα) και ρώτα τον εαυτό σου: αφήνει κάτι για αποταμίευση; Αν η ειλικρινής απάντηση είναι όχι, ο αριθμός είναι πολύ χαμηλός, ανεξάρτητα από το τι αποκαλεί ανταγωνιστικό ο εργοδότης.
- Σύγκρινε εργοδότες μεταξύ τους. Αξιολογήσεις εταιρειών από ανθρώπους που εργάζονται εκεί σου λένε αν ο μισθός συμπληρώνεται στην πράξη ή αν διαβρώνεται από απλήρωτες υπερωρίες και παραλειφθέντα bonus.
Αν σκέφτεσαι αλλαγή δουλειάς
Ένα αρνητικό ποσοστό αποταμίευσης σε εθνικό επίπεδο σού λέει κάτι για τη διαπραγματευτική ισχύ: οι εργαζόμενοι που δεν αποταμιεύουν δεν μπορούν εύκολα να φύγουν, και οι εργοδότες το γνωρίζουν αυτό. Αυτό δεν σημαίνει ότι πρέπει να μείνεις σε αδιέξοδο. Σημαίνει ότι πρέπει να προετοιμάσεις την κίνηση με προσοχή αντί να πηδήξεις στην πρώτη αντιπρόταση.
Τρεις έλεγχοι πριν αλλάξεις:
- Είναι ο νέος μικτός μισθός τουλάχιστον 10 με 15% υψηλότερος από τον τωρινό; Ό,τι λιγότερο, και ο πληθωρισμός μαζί με το κόστος μετάβασης μπορεί να φάνε σιωπηλά το κέρδος.
- Είναι ο κλάδος τέτοιος όπου η ανάπτυξη αποτυπώνεται στους μισθούς (τεχνολογία, ενέργεια, εξειδικευμένοι ρόλοι στον τουρισμό) ή όχι (γενικό λιανεμπόριο, εποχική εργασία με ανεπίσημες συμπληρωματικές αμοιβές);
- Έχει ο εργοδότης ιστορικό, μέσα από αξιολογήσεις, ότι πληρώνει αυτό που υποσχέθηκε στην προσφορά;
Τα δικαιώματά σου όταν οι αριθμοί δεν βγαίνουν
Η οικονομική πίεση σε επίπεδο νοικοκυριού ωθεί συχνά τους εργαζόμενους σε διευθετήσεις που δεν θα αποδέχονταν διαφορετικά: αδήλωτες υπερωρίες, καθυστερημένες πληρωμές, ρόλοι με χαμηλότερη κατάταξη από την πραγματική εργασία, ανεπίσημες μετρητές πληρωμές αντί για συμβατικές αυξήσεις. Βάσει της ελληνικής εργατικής νομοθεσίας, δικαιούσαι γραπτή σύμβαση εργασίας, έγκαιρη καταβολή των συμφωνημένων αποδοχών, τα νόμιμα δώρα Χριστουγέννων και Πάσχα όπου εφαρμόζεται, και την ορθή κατάταξη του ρόλου σου βάσει της οικείας συλλογικής σύμβασης εργασίας.
Αν κάποιο από αυτά απουσιάζει, δεν είναι χάρη που οφείλεις στον εργοδότη σε μια δύσκολη οικονομία. Είναι χάσμα ανάμεσα σε αυτό που σου καταβάλλεται και σε αυτό που σου οφείλεται, και αξίζει να το ελέγξεις με την Επιθεώρηση Εργασίας (ΣΕΠΕ) ή έναν εκπρόσωπο συνδικάτου στον κλάδο σου.
Το συμπέρασμα
Η ιστορία της ελληνικής ανάπτυξης είναι πραγματική. Το ίδιο πραγματικό είναι και το γεγονός ότι το 86% των νοικοκυριών δεν αποταμιεύει και το 0,9% των τραπεζικών λογαριασμών κατέχει το 45,7% του συνόλου των καταθέσεων. Και τα δύο μπορούν να ισχύουν ταυτόχρονα, και και τα δύο έχουν σημασία για το πώς αξιολογείς τη δουλειά σου.
Ένα δομικό χάσμα μισθών δεν το διορθώνεις μόνος σου. Αλλά εσύ αποφασίζεις τι αποδέχεσαι, τι διαπραγματεύεσαι και με τι το συγκρίνεις. Ξεκίνα από τα δεδομένα της αγοράς, όχι από τον μακροοικονομικό τίτλο. Το επόμενο μισθοδοτικό σου σημείωμα πρέπει να αντικατοπτρίζει την αξία της δουλειάς σου το 2026, όχι αυτό που μπορεί να περάσει ένας εργοδότης επειδή οι περισσότεροι γύρω σου βρίσκονται επίσης στα όριά τους.
Μοιράσου
Αυτό που διάβασα αξίζει:
Διαβάστε όλα τα άρθρα σχετικά με
Πλάνο καριέρας Διαπραγμάτευση Έρευνες Σχεδιασμός και διαχείριση αναγκών εργατικού δυναμικού Οικονομικά Άρθρο Στατιστικά HR ΔιεθνέςΆρθρο που γράφτηκε από:
 wherewework.gr
Σχόλια
0 σχόλια
Δεν υπάρχουν σχόλια! Γίνε ο πρώτος που θα σχολιάσει αυτό το άρθρο!
Απόκτησε πρόσβαση στον λογαριασμό σου και πρόσθεσε το σχόλιό σου
Πλάνο καριέρας
Κάνε εγγραφή στο Newsletter
Διάβασε ενδιαφέροντα άρθρα από όσους συνεισφέρουν στην κοινότητα του wherewework.gr
